
เมื่อก้าวเข้าสู่วัยทำงานหรือเริ่มทำธุรกิจ สิ่งที่หลีกเลี่ยงไม่ได้คือการวางแผนภาษี ซึ่งหลายคนมักมองหาเครื่องมือลดหย่อนภาษี เพื่อช่วยลดภาระค่าใช้จ่ายปลายปี แต่ความผิดพลาดที่พบบ่อยคือการทุ่มเงินซื้อเครื่องมือเหล่านี้โดยไม่ได้ประเมินกระแสเงินสดหรือสภาพคล่องของตนเอง จนทำให้เกิดปัญหาเงินช็อต หรือมีเงินไม่พอใช้จ่ายในยามฉุกเฉิน
บทความนี้ฟิลลิปไลฟ์ประกันชีวิตจะพาคุณไปทำความรู้จักกับเครื่องมือลดหย่อนภาษีประเภทต่าง ๆ พร้อมวิเคราะห์ว่าแบบไหนที่เหมาะกับสภาพคล่องของคุณ พร้อมแนะนำตัวช่วยที่ตอบโจทย์การวางแผนการเงินอย่างมีประสิทธิภาพ
Highlights
- เครื่องมือลดหย่อนภาษี ไม่ใช่แค่การลดรายจ่าย แต่คือตัวช่วยเปลี่ยนเงินจ่ายภาษีทิ้ง ให้กลายเป็นเงินออมและการลงทุนที่งอกเงย
- เครื่องมือลดหย่อนภาษีแบ่งเป็น 3 กลุ่มหลัก คือ กลุ่มประกันชีวิต, กลุ่มกองทุนรวม และกลุ่มนโยบายรัฐ ซึ่งมีความเสี่ยงและจุดเด่นแตกต่างกัน
- การเลือกเครื่องมือลดหย่อนภาษีที่ถูกต้อง จะต้องสอดคล้องกับสภาพคล่องและกระแสเงินสดของตนเอง เพื่อไม่ให้เกิดภาวะเงินตึงมือ
- ประกัน 10/1 และ 10/10 คือไอเทมลดหย่อนภาษีชั้นยอดสำหรับคนที่มีเงินก้อน ส่วนประกัน 3/1 คือไอเทมรักษาสภาพคล่องที่ให้ผลตอบแทนปลอดภาษี คืนทุนไว แม้จะไม่เข้าเกณฑ์ลดหย่อนภาษีก็ตาม
เครื่องมือลดหย่อนภาษี คืออะไร?
เครื่องมือลดหย่อนภาษี คือสิทธิประโยชน์ทางกฎหมายที่รัฐบาลมอบให้ เพื่อส่งเสริมให้ประชาชนรู้จักการออมเงิน ลงทุน วางแผนเกษียณ หรือกระตุ้นเศรษฐกิจ ด้วยการอนุญาตให้นำเงินที่จ่ายไปกับสิ่งเหล่านี้มาหักออกจากรายได้สุทธิ ซึ่งจะช่วยให้ฐานภาษีของคุณลดลงและเสียภาษีน้อยลง โดยการใช้เครื่องมือนี้ถือเป็นการเปลี่ยนเงินจ่ายทิ้งให้กลายเป็นสินทรัพย์ที่งอกเงย เพราะหากคุณมีรายได้ถึงเกณฑ์แต่ไม่ใช้สิทธิ์ลดหย่อนใด ๆ เลย เงินส่วนหนึ่งก็จะถูกหักจ่ายเป็นภาษีให้รัฐ แต่หากนำเงินก้อนเดียวกันมาจัดสรรผ่านเครื่องมือต่าง ๆ เช่น ประกันสะสมทรัพย์ หรือกองทุนรวม เงินก้อนนั้นจะยังสามารถสร้างผลตอบแทนกลับมาให้ในอนาคตได้
ทำความรู้จัก 3 ประเภทของเครื่องมือลดหย่อนภาษี
ในการทำความเข้าใจเรื่องเครื่องมือลดหย่อนภาษี เพื่อให้เห็นภาพรวมก่อนตัดสินใจ เราสามารถแบ่งเครื่องมือลดหย่อนภาษียอดนิยมในปัจจุบันออกเป็น 3 กลุ่มหลัก ดังนี้
กลุ่มประกันชีวิตและประกันสุขภาพ เลือกเน้นความคุ้มครองกับการออมเงิน หรือการลดความเสี่ยงค่าใช้จ่ายด้านสุขภาพ
กลุ่มประกันชีวิตและประกันสุขภาพ ประกอบด้วย ประกันชีวิตทั่วไป ประกันสะสมทรัพย์ ประกันบำนาญ และประกันสุขภาพ ซึ่งกลุ่มประกันสะสมทรัพย์และประกันบำนาญจุดเด่นคือความเสี่ยงต่ำและรับผลประโยชน์หรือเงินคืนแน่นอนเมื่อถือกรมธรรม์ครบกำหนดสัญญา โดยผลตอบแทนจะถูกล็อกไว้อย่างชัดเจนในกรมธรรม์ ไม่ผันผวนตามเศรษฐกิจ เหมาะสำหรับผู้ที่ต้องการความมั่นคง สบายใจ และต้องการความคุ้มครองชีวิตเป็นผลประโยชน์หลัก ในขณะที่ประกันชีวิตและประกันสุขภาพ จะเน้นความคุ้มครองต่อชีวิตและค่ารักษาพยาบาล พร้อมกับการใช้เพื่อลดหย่อนภาษีในเวลาเดียวกันเป็นหลัก
กลุ่มกองทุนรวม (RMF / ThaiESG) เน้นการลงทุน เติบโตตามตลาด
กลุ่มนี้เหมาะสำหรับคนที่รับความเสี่ยงได้ และต้องการให้เงินเติบโตเอาชนะเงินเฟ้อในระยะยาว เพราะกองทุนแต่ละประเภทจะมีนโยบายการลงทุนและระยะเวลาถือครองที่แตกต่างกันไป ทำให้การลงทุนในกลุ่มนี้มีโอกาสได้รับผลตอบแทนสูง แต่ก็แลกมากับความเสี่ยงที่เงินต้นอาจหดหายได้ในสภาวะตลาดขาลง
กลุ่มนโยบายรัฐและการบริจาค เน้นกระตุ้นเศรษฐกิจและการแบ่งปัน
เครื่องมือลดหย่อนภาษีในกลุ่มนี้ ได้แก่ การติดต่อ Solar Rooftop, ดอกเบี้ยกู้ยืมเพื่อที่อยู่อาศัย และการบริจาคเพื่อการศึกษาหรือโรงพยาบาล กลุ่มนี้เป็นรายจ่ายที่เกิดขึ้นจากไลฟ์สไตล์ หรือความตั้งใจในการช่วยเหลือสังคม ซึ่งสามารถนำใบเสร็จมาใช้เป็นสิทธิ์ลดหย่อนภาษีตามที่กฎหมายกำหนดได้
วิเคราะห์สภาพคล่อง กระแสเงินสดของคุณเหมาะกับเครื่องมือแบบไหน?
เมื่อรู้จักประเภทของเครื่องมือแล้ว ต่อไปคือการสำรวจตัวคุณเองว่าเหมาะสมกับรูปแบบไหน เพราะการเลือกเครื่องมือลดหย่อนภาษีที่ดีที่สุด ต้องเลือกให้พอดีกับกระแสเงินสดเพื่อไม่ให้ชีวิตสะดุด
3.1 สายเงินเย็น
หากคุณเป็นคนที่มีเงินสดเหลือเก็บมาก มีรายได้พิเศษก้อนใหญ่เข้ามา หรือได้รับโบนัสก้อนโตและไม่มีภาระค่าใช้จ่ายอื่น ๆ คุณคือสายเงินเย็น เพราะกระแสเงินสดลักษณะนี้เหมาะกับเครื่องมือแบบจ่ายครั้งเดียวจบ ไม่สร้างภาระผูกพันในปีถัดไป เช่น การซื้อประกันสะสมทรัพย์แบบชำระเบี้ยปีเดียว หรือการลงทุนในกองทุนด้วยเงินก้อนใหญ่ในคราวเดียว เพื่อล็อกผลตอบแทนและสิทธิ์ลดหย่อนภาษีให้จบไปเลย
3.2 สายบริหารสภาพคล่อง
หากคุณเป็นมนุษย์เงินเดือนที่มีค่าใช้จ่ายประจำ หรือเจ้าของธุรกิจที่ต้องใช้เงินหมุนเวียนตลอดเวลา คุณคือสายบริหารสภาพคล่อง ซึ่งกระแสเงินสดแบบนี้ควรหลีกเลี่ยงการจ่ายเงินก้อนใหญ่ในครั้งเดียว แต่เหมาะกับเครื่องมือที่ทยอยจ่ายได้ เช่น ประกันที่ผ่อนชำระเบี้ยได้พร้อมดอกเบี้ย 0% หรือการลงทุนแบบ DCA (Dollar-Cost Averaging) ในกองทุน เพื่อให้กระแสเงินสดลื่นไหล ไม่ตึงเครียดจนเกินไป
รีวิวเจาะลึกประกันออมทรัพย์ 10/1, 10/10 และ 3/1 ไอเทมลับจัดการภาษีและกระแสเงินสด
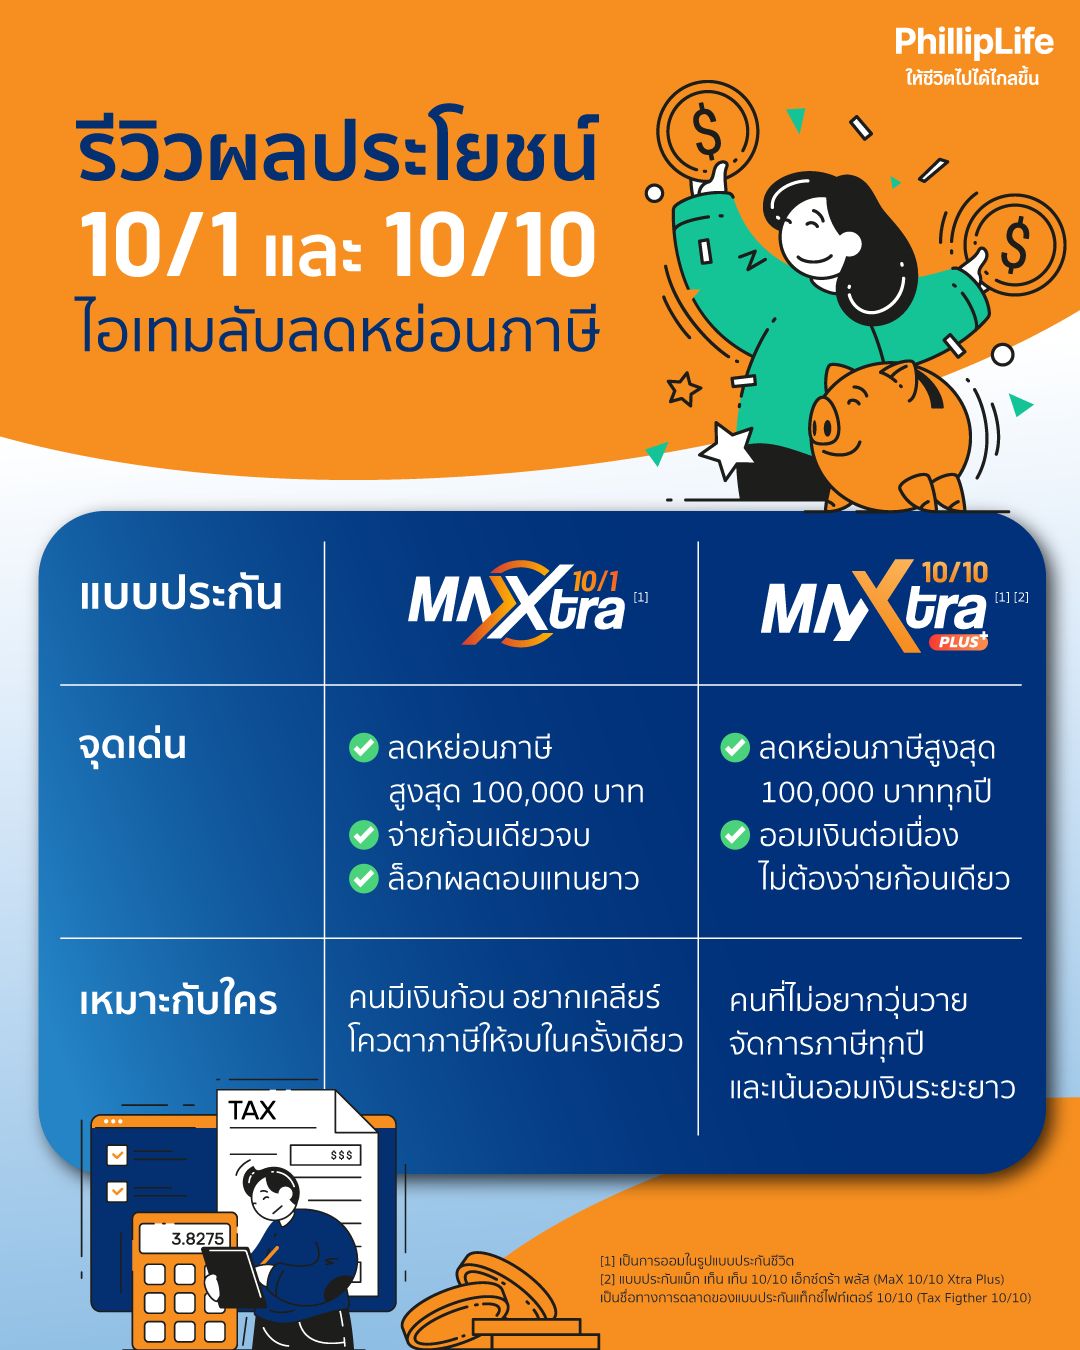
ในบรรดาเครื่องมือทั้งหมดประกันออมทรัพย์ ถือเป็นตัวเลือกยอดนิยมในการจัดการภาษี เพราะช่วยลดความผันผวนของพอร์ตการเงินได้เป็นอย่างดี ซึ่งวันนี้เราจะมารีวิว 2 ไอเทมที่นักวางแผนการเงินมักแนะนำอย่างประกันออมทรัพย์แบบ 10/1, 10/10 และ 3/1
ประกันออมทรัพย์ 10/1 : ไอเทมลับลดภาษีฉบับ “คนมีเงินก้อน”
ประกันออมทรัพย์ 10/1 หรือประกันที่คุ้มครอง 10 ปี ด้วยการจ่ายเบี้ย 1 ปี คือเครื่องมือลดหย่อนภาษีที่ตรงไปตรงมาที่สุดในการจัดการภาษี
- จุดเด่น : เข้าเกณฑ์ลดหย่อนภาษีของสรรพากร นำไปลดหย่อนได้สูงสุด 100,000 บาทในปีที่จ่าย พร้อมจ่ายก้อนเดียวจบ ไม่มีภาระผูกพันในปีต่อ ๆ ไป
- เหมาะกับใคร : สายเงินเย็นที่มีเงินก้อน และต้องการเคลียร์โควตาภาษีให้เต็มแม็กซ์ในครั้งเดียว พร้อมล็อกผลตอบแทนที่แน่นอนยาว ๆ 10 ปี
ประกันออมทรัพย์แม็กซ์ เท็น วัน 10/1 เอ็กซ์ตร้า (MaX Ten One 10/1 Xtra) : ประกันออมทรัพย์แบบ 10/1 จากฟิลลิปไลฟ์ประกันชีวิต ที่ให้คุณซื้อได้ในเบี้ยเริ่มต้นแค่ 5,000 บาท ผ่อนชำระได้สุงสุดถึง 12 เดือนตามเงื่อนไข พร้อมรับผลตอบแทนสูงสุดปีละ 2.5% หรือตลอดสัญญาถึง 122.5%
ประกันออมทรัพย์ 10/10 : ไอเทมลับลดภาษีฉบับ “สายวางแผนออมเงินและภาษีต่อเนื่อง”
ประกันออมทรัพย์ 10/10 หรือประกันที่คุ้มครอง 10 ปี ด้วยการทยอยชำระเบี้ยต่อเนื่อง 10 ปี คือเครื่องมือสุดคลาสสิกที่ช่วยสร้างวินัยทางการเงิน ควบคู่ไปกับการบริหารภาษีระยะยาว
- จุดเด่น : เข้าเกณฑ์ลดหย่อนภาษีของสรรพากร สามารถนำไปใช้สิทธิ์ลดหย่อนได้สูงสุด 100,000 บาทอย่างต่อเนื่องทุกปีตลอดระยะเวลาชำระเบี้ย ช่วยกระจายภาระค่าใช้จ่าย ทำให้ไม่ต้องจ่ายเงินก้อนใหญ่ในคราวเดียว ทำให้กระแสเงินสดในแต่ละปีจึงมีความยืดหยุ่นและลื่นไหล
- เหมาะกับใคร : มนุษย์เงินเดือน เจ้าของกิจการ หรือสายบริหารสภาพคล่อง ที่มีรายได้เข้ามาอย่างสม่ำเสมอในทุก ๆ ปี ต้องการสิทธิ์ลดหย่อนภาษีแบบต่อเนื่องในระยะยาว และอยากสร้างวินัยการออมเพื่อเป้าหมายในอนาคตโดยไม่ทำให้สภาพคล่องตึงจนเกินไป
ประกันออมทรัพย์แม็กซ์ เท็น เท็น 10/10 เอ็กซ์ตร้า พลัส (MaX Ten Ten 10/10 Xtra Plus) : ประกันออมทรัพย์แบบ 10/10 ที่ตอบโจทย์การออมพร้อมสร้างผลตอบแทนที่คุ้มค่า ควบคู่กับการจัดการภาษีประจำปี โดยสามารถเริ่มออมได้ด้วยเบี้ยประกันเพียง 5,000 บาทและ เลือกผ่อนชำระได้สูงสุด 12 เดือนกับบัตรเครดิตที่ร่วมรายการ ที่สำคัญยังให้คุณรับผลตอบแทนทุกปี 10% ซึ่งรับรวมตลอดสัญญาถึง 1,100% เลยทีเดียว
หมายเหตุ : ประกันออมทรัพย์แม็กซ์ เท็น เท็น 10/10 เอ็กซ์ตร้า พลัส (MaX Ten Ten 10/10 Xtra Plus) เป็นชื่อทางการตลาดของแบบประกันแท็กซ์ ไฟท์เตอร์ 10/10 (Tax Figther 10/10)
ประกันออมทรัพย์ 3/1 : ไอเทมลับเสริมสภาพคล่องฉบับ “คนเงินล้นโควตา”
ประกันออมสั้นแบบ 3/1 หรือประกันที่คุ้มครอง 3 ปี ด้วยการจ่ายเบี้ย 1 ปี แม้จะไม่เข้าเกณฑ์ลดหย่อนภาษี เพราะคุ้มครองไม่ถึง 10 ปี แต่ก็เป็นสุดยอดเครื่องมือบริหารเงิน! ที่สามารถใช้ออมเงินแบบไม่ต้องเสียภาษีหัก ณ ที่จ่ายเพิ่มเติม
- จุดเด่น : รักษาสภาพคล่องได้ดีเยี่ยม เพราะคืนทุนไวใน 3 ปี ที่สำคัญคือ ผลตอบแทนที่ได้รับปลอดภาษี เพราะไม่ถูกหักภาษี ณ ที่จ่าย 15%
- เหมาะกับใคร : คนที่ลดหย่อนภาษีเต็มโควตาแล้ว และกำลังมองหาที่พักเงินระยะสั้นที่ให้ผลตอบแทนคุ้มค่า พร้อมดึงกลับมาเป็นกระแสเงินสดได้อย่างรวดเร็ว
ประกันออมทรัพย์แม็กซ์ ทรี วัน 3/1 เอ็กซ์ตร้า (MaX Three One 3/1 Xtra) : ตัวเลือกการออมเงินระยะสั้น 3 ปี ที่ให้คุณรับผลตอบแทนคงที่ 2% ทุกปี และรับรวมตลอดสัญญา 106% รวมถึงช่วยให้การออมเป็นเรื่องที่ง่ายขึ้น ด้วยเบี้ยประกันเริ่มต้นเพียง 50,000 บาทเท่านั้น
บทสรุปการใช้งานคู่กัน เพื่อกระแสเงินสดที่สมบูรณ์แบบ
กลยุทธ์ที่สมบูรณ์แบบที่สุดสำหรับคนรายได้สูง หรือคนที่ต้องการที่พักเงินระยะสั้น ที่ให้ผลตอบแทนสูงโดยไม่ต้องกังวลเรื่องความผันผวนของสภาพตลาด คือการใช้งานคู่กันเริ่มต้นด้วยการใช้ 10/1 หรือ 10/10 เพื่อลดหย่อนภาษี 100,000 บาทแรกให้เต็มโควตา จากนั้นนำเงินสดส่วนที่เหลือไปพักไว้ใน 3/1 เพื่อสร้างสภาพคล่องและรับผลตอบแทนปลอดภาษี เป็นการอุดรอยรั่วทางการเงินได้อย่างสมบูรณ์
คำถามที่พบได้บ่อย (FAQs)
ซื้อเครื่องมือลดหย่อนภาษีเกินสิทธิ์ที่สรรพากรกำหนดได้หรือไม่?
สามารถซื้อได้ แต่เงินส่วนที่จ่ายเกินกว่าสิทธิ์สูงสุดที่กฎหมายกำหนด จะไม่สามารถนำมาใช้ลดหย่อนภาษีได้ ดังนั้น จึงควรคำนวณรายได้และโควตาของตนเองให้ดีก่อนตัดสินใจซื้อ
ระหว่างประกันสะสมทรัพย์กับกองทุนรวม ควรเริ่มต้นที่ตัวไหนก่อนดี?
ขึ้นอยู่กับการรับความเสี่ยง โดยหากคุณต้องการความมั่นคงและได้รับผลประโยชน์ที่แน่นอนตามเงื่อนไขกรมธรรม์ ควรเริ่มที่ประกันสะสมทรัพย์ เพื่อเป็นฐานในการรับเงินคืนและสะสมความมั่งคั่ง หลังจากนั้นหากรับความเสี่ยงได้สูงขึ้น มีเงินสำรองเพียงพอ และต้องการให้เงินเติบโตระยะยาว อาจเลือกจัดสรรเงินไปลงทุนในกองทุนรวมเพิ่มเติมตามระดับความเสี่ยงที่สามารถรับได้ และมีผลตอบแทนที่ตอบโจทย์
ทำไมต้องดู “กระแสเงินสด” ก่อนซื้อประกันลดหย่อนภาษี?
เพราะเครื่องมือลดหย่อนภาษีส่วนใหญ่มักมีเงื่อนไขเรื่องระยะเวลาถือครอง เช่น ประกันต้องถือ 10 ปี หรือกองทุน RMF ต้องถือถึงอายุ 55 ปี หากคุณไม่ประเมินกระแสเงินสดและทุ่มเงินไปจนหมด เมื่อเกิดเหตุฉุกเฉิน คุณอาจต้องเวนคืนกรมธรรม์หรือขายกองทุนผิดเงื่อนไข ซึ่งจะทำให้โดนเรียกคืนภาษีย้อนหลังและเสียค่าปรับ
เลือกเครื่องมือลดหย่อนภาษีให้พอดีตัว เริ่มต้นได้ที่ PhillipLife
การวางแผนภาษีที่ดีที่สุด ไม่ใช่การไล่ซื้อเครื่องมือลดหย่อนทุกอย่างแบบไม่มีแผนรองรับ แต่คือการเลือกเครื่องมือที่สอดคล้องกับกระแสเงินสดของคุณ ไม่ว่าคุณจะเป็นสายเงินเย็นที่เหมาะกับประกัน 10/1 จ่ายก้อนเดียวจบ สายวางแผนลดหย่อนภาษีระยะยาวกับประกัน 10/10 หรือต้องการหาที่พักเงินเพื่อเสริมสภาพคล่องด้วยประกันออมสั้น 3/1 การรู้จักจัดสรรเงินอย่างชาญฉลาด จะทำให้คุณรอดพ้นจากภาษีเรทโหด พร้อมกับมีความมั่นคงทางการเงินในเวลาเดียวกัน
หากคุณกำลังมองหาเครื่องมือจัดการภาษีและกระแสเงินสดที่ใช่… แนะนำให้ปรึกษา ฟิลลิปไลฟ์ประกันชีวิต เรามีผลิตภัณฑ์ประกันออมทรัพย์หลากหลายรูปแบบ ที่ออกแบบมาเพื่อตอบโจทย์ทั้งการลดหย่อนภาษีและการรักษาสภาพคล่อง ไม่ว่าคุณจะมีกระแสเงินสดแบบไหน เราพร้อมช่วยคุณเลือกไอเทมลับที่พอดีตัว ให้ผลตอบแทนคุ้มค่า และผลประโยชน์ที่แน่นอนตามเงื่อนไขกรมธรรม์ สนใจเช็กแผนประกัน หรือปรึกษาตัวแทนวางแผนทางการเงินมืออาชีพของเราได้เลยตั้งแต่วันนี้!