
เดือนธันวาคมมักเป็นช่วงที่ผู้มีรายได้ประจำและผู้บริหารส่วนใหญ่มักมีงานรัดตัวเสมอ ทั้งการสรุปผลการดำเนินงานประจำปี และการเตรียมความพร้อมสำหรับปีถัดไป ซึ่งหากไม่ได้วางแผนภาษีไว้ตั้งแต่เนิ่น ๆ อาจทำให้ต้องพบเจอกับการเร่งรีบหาเครื่องมือจัดการภาษีในช่วงโค้งสุดท้าย จนทำให้คุณพลาดโอกาสในการเลือกแผนการออมที่เหมาะสมที่สุด และสูญเสียผลประโยชน์ที่ควรได้รับไปได้ไม่น้อยเลยทีเดียว
บทความนี้จะพาคุณไปทำความเข้าใจ 3 เหตุผลสำคัญ ที่คุณควรเริ่มต้นวางแผนภาษีก่อนถึงเดือนธันวาคม พร้อมแนวคิดทางจิตวิทยาที่จะช่วยให้ช่วงปลายปีของคุณเต็มไปด้วยความสบายใจ และมีประสิทธิภาพในการบริหารความมั่งคั่งมากยิ่งขึ้น
Highlights
- การตัดสินใจเลือกเครื่องมือลดหย่อนภาษีในช่วงเวลาที่จำกัด อาจนำไปสู่การเลือกที่ไม่สอดคล้องกับเป้าหมายทางการเงินระยะยาวได้
- การจัดสรรเงินก้อนใหญ่เพื่อซื้อประกันหรือกองทุนเพื่อลดหย่อนภาษีในเดือนเดียว อาจส่งผลกระทบต่อสภาพคล่องและการบริหารกระแสเงินสดส่วนบุคคล
- ในทางจิตวิทยาผู้ที่บริหารจัดการภาษีเสร็จสิ้นตั้งแต่ช่วงเดือนกันยายน จะมีความกังวลลดลงและสามารถใช้เวลาช่วงปลายปีได้อย่างเต็มที่
- การวางแผนภาษีล่วงหน้าด้วยการทยอยจัดสรรเงินออมผ่านประกันชีวิตหรือประกันออมทรัพย์ คือกลยุทธ์ที่ช่วยกระจายความเสี่ยงและรักษาสมดุลทางการเงินได้ควบคู่กับการรับความคุ้มครอง
การวางแผนภาษีคืออะไร? จุดเริ่มต้นของการบริหารความมั่งคั่งอย่างมืออาชีพ
การวางแผนภาษี (Tax Planning) คือการบริหารจัดการรายได้และกระแสเงินสดส่วนบุคคลอย่างชาญฉลาดและถูกต้องตามกฎหมาย เพื่อนำสิทธิประโยชน์รวมถึงค่าลดหย่อนต่าง ๆ ที่รัฐบาลกำหนดมาใช้บริหารเงินได้สุทธิให้เกิดประสิทธิภาพสูงสุด โดยการวางแผนภาษีเป็นกลยุทธ์สำคัญในการเปลี่ยนรายจ่ายให้กลายเป็นโอกาสในการสร้างสินทรัพย์ เพราะเงินทุกบาทที่สามารถรักษาไว้ได้จากการจัดการภาษี จะทำให้คุณมีความมั่งคั่งที่เพิ่มขึ้น เช่น การวางแผนลดหย่อนภาษีบุคคลธรรมดาด้วยประกันชีวิตหรือประกันออมทรัพย์ ที่ช่วยปกป้องสภาพคล่องทางการเงิน พร้อมทำหน้าที่สร้างวินัยการออมในระยะยาว เป็นต้น
เหตุผลที่ 1 : หากรอไปจัดการภาษีปลายปี อาจทำให้พลาดแผนลดหย่อนที่เหมาะสมที่สุดได้
เดือนธันวาคมมักเป็นช่วงเวลาที่คนทำงานส่วนใหญ่มีภาระที่ต้องรับผิดชอบสูง ซึ่งเมื่อต้องบริหารจัดการเรื่องการเงินส่วนบุคคลควบคู่ไปด้วย อาจทำให้การตัดสินใจเกิดข้อบกพร่องได้ง่าย ทำให้มักส่งผลกระทบต่อผลประโยชน์ที่คุณควรได้รับในการวางแผนจัดการภาษี โดยเฉพาะในลักษณะต่าง ๆ ดังนี้
การตัดสินใจอย่างเร่งด่วน อาจไม่ตอบโจทย์เป้าหมายระยะยาว
หลายคนอาจตัดสินใจเลือกใช้วิธีประหยัดภาษีบุคคลธรรมดาด้วยการซื้อกองทุนรวมหรือประกันชีวิต เพียงเพื่อรักษาสิทธิลดหย่อนทางภาษีให้ทันเวลา โดยอาจไม่ได้ประเมินระดับความเสี่ยงที่ยอมรับได้ หรือไม่ได้พิจารณาระยะเวลาการชำระเบี้ยอย่างถี่ถ้วน ซึ่งการละเลยรายละเอียดเหล่านี้ อาจส่งผลให้คุณได้เครื่องมือทางการเงินที่ไม่สอดคล้องกับแผนการเงินส่วนบุคคล และกลายเป็นภาระผูกพันที่ไม่ตอบโจทย์ในอนาคตได้
เสียโอกาสในการรับผลประโยชน์และผลตอบแทนในจังหวะที่เหมาะสม
การจัดสรรเงินทุนเพื่อวางแผนประหยัดภาษีตั้งแต่เนิ่น ๆ มักจะช่วยให้คุณบริหารต้นทุนได้ดีกว่า โดยเฉพาะผลิตภัณฑ์ทางการเงินบางประเภทอย่างประกันออมทรัพย์ ที่การเริ่มต้นกรมธรรม์เร็วขึ้นหมายถึงการได้รับผลประโยชน์หรือเงินคืนตามกรมธรรม์ที่เร็วกว่า ซึ่งการรอพิจารณาจัดการภาษีในเดือนสุดท้ายของปี จึงอาจเป็นการเสียโอกาสในการให้เงินทำงานล่วงหน้า
เหตุผลที่ 2 : การบริหารสภาพคล่องที่ดี ควรหลีกเลี่ยงการจัดสรรเงินก้อนใหญ่ในคราวเดียว
ปลายปีเป็นช่วงเวลาแห่งการพักผ่อนและการใช้จ่ายเพื่อสร้างความสุขให้กับครอบครัวในช่วงเทศกาล ซึ่งหากคุณจำเป็นต้องสำรองเงินสดจำนวนมากเพื่อนำมาลดหย่อนภาษีในเดือนเดียว อาจเป็นสิ่งที่ทำให้สภาพคล่องทางการเงินของคุณอาจขาดความสมดุลไปอย่างหลีกเลี่ยงไม่ได้
ผลกระทบจากการรายจ่ายที่รวมกันมาในครั้งเดียว
การชำระเงินก้อนใหญ่ในระยะเวลาที่จำกัด จะทำให้กระแสเงินสดมีโอกาสตึงตัวได้ ซึ่งหากมีความจำเป็นต้องใช้จ่ายฉุกเฉิน หรือต้องการนำเงินไปต่อยอดการลงทุนอื่น ๆ คุณอาจขาดเงินสดสำรองที่เพียงพอได้ ดังนั้น การกระจุกตัวของรายจ่ายที่เกิดขึ้นในช่วงเดือนธันวาคม จึงเป็นความเสี่ยงทางการเงินที่ผู้บริหารและมนุษย์เงินเดือนควรหลีกเลี่ยง ด้วยการหาวิธีการวางแผนภาษีล่วงหน้าให้ได้มากที่สุด
ลดความเสี่ยงการจ่ายเงินก้อนด้วยการจัดสรรเงินแบบแยกจ่าย
หลักการวางแผนภาษีที่ดีควรเริ่มต้นด้วยการทยอยจัดสรรเงินตั้งแต่ช่วงกลางปี หรือเลือกใช้กลยุทธ์ DCA สำหรับการลงทุนในกองทุน รวมไปถึงการเลือกผลิตภัณฑ์ประกันชีวิตแบบทยอยชำระเบี้ยในรูปแบบรายเดือนหรือรายไตรมาส เพราะวิธีนี้จะช่วยให้กระแสเงินสดของคุณลื่นไหล ไม่ต้องแบกรับภาระหนักในเดือนเดียว และยังช่วยลดความผันผวนของต้นทุนที่ต้องจ่ายในช่วงปลายปีได้ด้วยในเวลาเดียวกัน
เหตุผลที่ 3 : เหตุผลทางจิตวิทยา ทำไมคนที่จัดการภาษีจบตั้งแต่ไตรมาส 3 ถึงมีความสบายใจมากกว่า
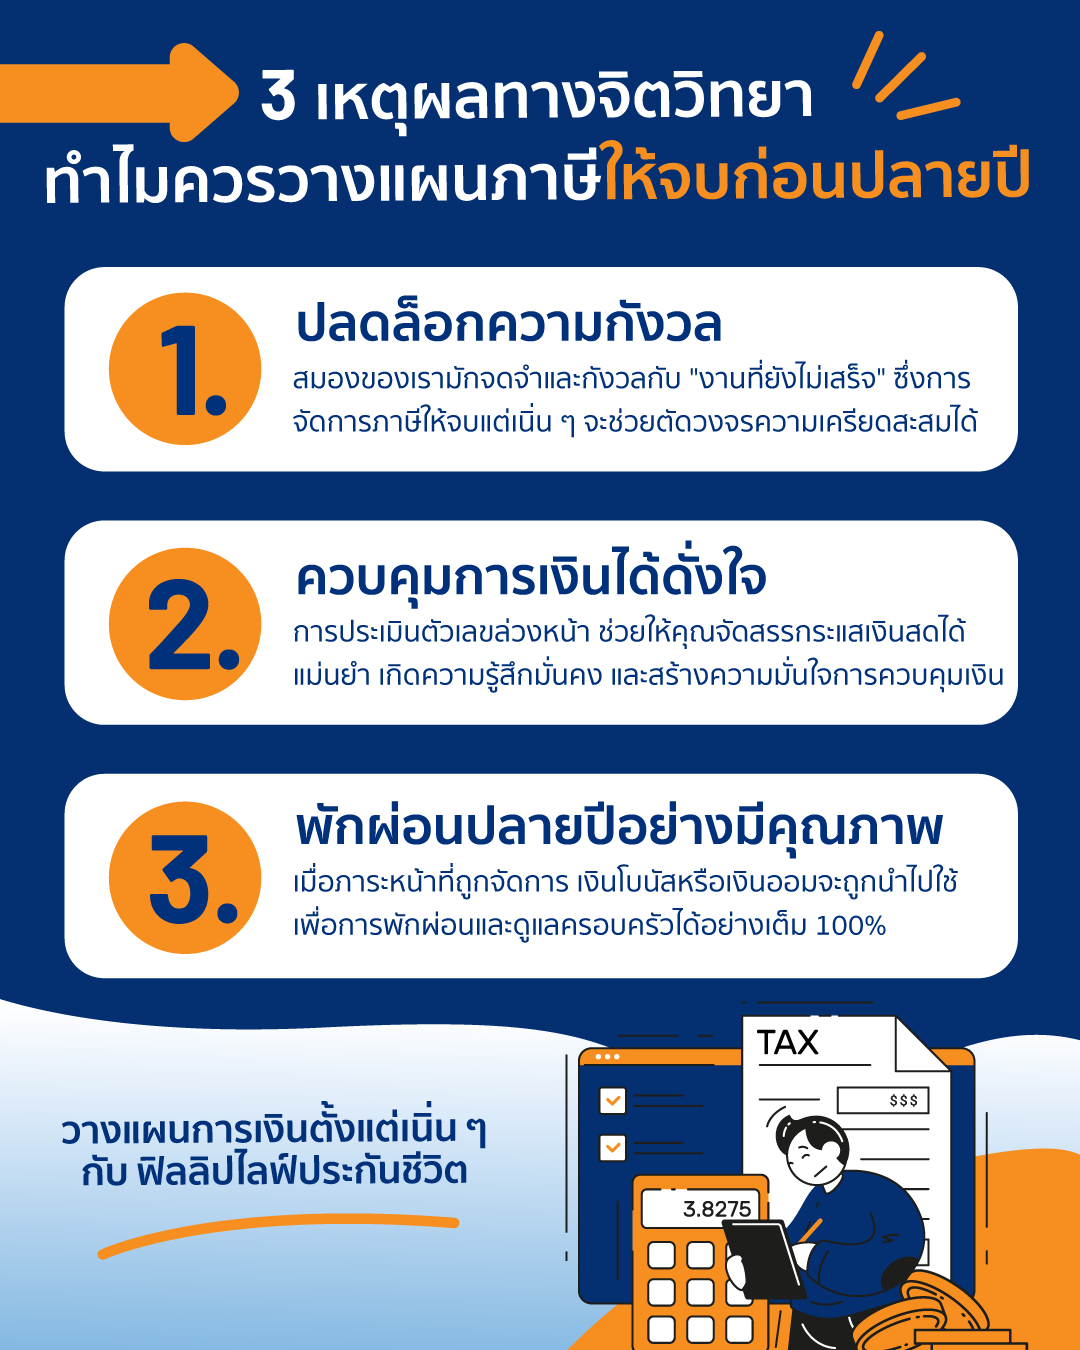
นอกเหนือจากการบริหารและวางแผนภาษีด้านตัวเลขทางการเงินแล้ว ความสบายใจคืออีกหนึ่งผลลัพธ์ที่สำคัญที่สุดของการวางแผนการจัดการภาษีให้เรียบร้อยก่อนถึงช่วงปลายปี ซึ่งจะมีแนวคิดทางจิตวิทยาที่น่าสนใจมารองรับ ดังนี้
1. ลดความกังวลจากสิ่งที่ยังทำไม่สำเร็จ
ในทางจิตวิทยา ทฤษฎี Zeigarnik Effect อธิบายว่า มนุษย์มักจะจดจำและกังวลกับงานที่ยังค้างคาได้ดีกว่างานที่ทำเสร็จแล้ว ทำให้การปล่อยภาระเรื่องภาษีไว้จนถึงสิ้นปี จะสร้างความกังวลสะสมอย่างต่อเนื่องให้กับความคิดได้ ดังนั้น การจัดการเรื่องภาษีให้เสร็จสิ้นแต่เนิ่น ๆ จึงเป็นการปลดล็อกความกังวลนี้อย่างมีประสิทธิภาพนั่นเอง
2. สร้างความมั่นใจในการบริหารการเงิน
การทราบตัวเลขภาษีที่แน่นอนตั้งแต่เดือนกันยายน จะช่วยให้คุณสามารถประเมินสถานะทางการเงินของตนเองได้อย่างแม่นยำ รวมไปถึงการรู้ว่าตนเองได้จัดสรรเงินอย่างเหมาะสมแล้ว จะสร้างความรู้สึกมั่นคงและช่วยให้คุณมีอำนาจในการควบคุมเป้าหมายการเงินได้อย่างเต็มที่มากขึ้น
3. ใช้เวลาช่วงปลายปีได้อย่างมีคุณภาพ
เมื่อวางแผนภาษีจนเสร็จสิ้นอย่างรอบคอบแล้ว โบนัสหรือเงินออมที่คุณเตรียมไว้จะสามารถนำไปใช้จ่ายเพื่อการพักผ่อน หรือมอบสิ่งดี ๆ ให้กับครอบครัวได้อย่างเต็มที่ โดยปราศจากความกังวลว่าจะมีเงินเพียงพอสำหรับชำระภาษีหรือไม่ ทำให้ช่วงเวลาปลายปีของคุณเป็น Quality Time อย่างแท้จริง
คำถามที่พบได้บ่อย (FAQs)
หากรายได้ตลอดทั้งปียังไม่นิ่ง ควรประเมินและเลือกซื้อเครื่องมือลดหย่อนภาษีล่วงหน้าอย่างไร?
แนะนำให้เริ่มต้นคำนวณจากฐานรายได้ประจำที่แน่นอนก่อน เพื่อจัดสรรสิทธิลดหย่อนในส่วนแรกให้เรียบร้อยตั้งแต่กลางปี และเมื่อได้รับเงินโบนัสหรือรายได้พิเศษในช่วงปลายปี จึงค่อยนำมาคำนวณส่วนต่าง และซื้อเครื่องมือลดหย่อนเพิ่มเติม โดยวิธีนี้จะช่วยลดภาระการจ่ายเงินก้อนใหญ่ในคราวเดียวได้ดีเยี่ยม
การซื้อประกันชีวิตเพื่อการลดหย่อนภาษี สามารถทยอยจัดสรรเงินได้อย่างไรบ้างเพื่อให้สอดคล้องกับสภาพคล่อง?
คุณสามารถเลือกรูปแบบการชำระเบี้ยประกันแบบรายเดือน รายไตรมาส หรือรายครึ่งปีได้ นอกจากนี้ การเลือกแบบประกันออมทรัพย์ที่มีระยะเวลาชำระเบี้ยต่อเนื่อง เช่น แบบประกันออมทรัพย์ 10/10 และแบบประกันออมทรัพย์ 10/1 ยังช่วยกระจายภาระค่าใช้จ่ายให้สม่ำเสมอในแต่ละปี สร้างสมดุลให้สภาพคล่องได้ดีเป็นอย่างมาก
หากมีงบประมาณจำกัด ควรจัดลำดับความสำคัญระหว่างประกันออมทรัพย์กับกองทุนรวมอย่างไร?
แนะนำให้เริ่มต้นที่เครื่องมือที่เป็นลักษณะของการออมเงินก่อนไปถึงการลงทุน เช่น ประกันชีวิตออมทรัพย์ เนื่องจากให้ความคุ้มครองชีวิตควบคู่กับผลตอบแทนและสิทธิลดหย่อนภาษีที่แน่นอน และเมื่อจัดสรรเงินส่วนนี้จนครอบคลุมความเสี่ยงพื้นฐานแล้ว จึงนำเงินสดส่วนที่เหลือไปลงทุนในกองทุนรวมหรืออื่น ๆ เพื่อสร้างโอกาสรับผลตอบแทนที่สูงขึ้น
เริ่มวางแผนภาษีวันนี้กับ ฟิลลิปไลฟ์ประกันชีวิต เปลี่ยนปลายปีให้เป็นช่วงเวลาแห่งความสบายใจ
การบริหารเวลาและกระแสเงินสดอย่างชาญฉลาด คือหัวใจสำคัญของการสร้างความมั่นคงทางการเงิน ซึ่งการเริ่มต้นวางแผนภาษีตั้งแต่ก่อนไตรมาสสุดท้าย ไม่เพียงแต่จะช่วยปกป้องสภาพคล่องของคุณ แต่ยังมอบความสบายใจให้คุณพร้อมใช้เวลาช่วงปลายปีเพื่อพักผ่อนได้อย่างเต็มที่ด้วยในเวลาเดียวกัน เพราะฉะนั้นอย่าปล่อยให้ช่วงเวลาที่จำกัดมาลดทอนประสิทธิภาพแผนการเงินของคุณ และมาเริ่มต้นวางแผนบริหารภาษีล่วงหน้ากับ ฟิลลิปไลฟ์ประกันชีวิต ที่มีผลิตภัณฑ์ประกันออมทรัพย์ที่ถูกออกแบบมา เพื่อรองรับเป้าหมายการออมที่หลากหลาย ช่วยปกป้องความมั่งคั่งพร้อมมอบรับผลตอบแทนที่แน่นอนจากการออมในรูปแบบประกันชีวิต