
 เมื่อก้าวขึ้นสู่จุดสูงสุดของสายอาชีพหรือเป็นเจ้าของธุรกิจที่ประสบความสำเร็จ สิ่งที่หลีกเลี่ยงไม่ได้คือ “ภาระภาษี” ที่เติบโตเป็นเงาตามตัว ซึ่งหลายคนมักติดกับดักความเคยชินด้วยการรอจัดการภาษีในช่วงปลายปี ซึ่งมักนำไปสู่ความเครียด การขาดสภาพคล่องทางการเงิน และการตัดสินใจลงทุนที่ผิดพลาด ดังนั้น การวางแผนภาษีในช่วงกลางปี จึงเป็นหนึ่งในวิธีการที่ต้องเรียนรู้ เพื่อให้คุณจัดการแผนการเงินได้อย่างมีประสิทธิภาพที่สุด
บทความนี้จะพาคุณไปเจาะลึก Pain Point คลาสสิกของคนรายได้สูง พร้อมเปิดกลยุทธ์การวางแผนภาษีในช่วงกลางปี และเรื่องอื่น ๆ ที่จะทำให้คุณสามารถเลือกวิธีการวางแผนภาษีให้ตอบโจทย์กับความต้องการได้มากที่สุด
Key Takeaways
- การรอซื้อเครื่องมือลดหย่อนภาษีในช่วงปลายปี มักทำให้ผู้มีรายได้สูงสูญเสียสภาพคล่องอย่างรุนแรงและเกิดอาการ Panic Buying ได้
- การวางแผนภาษีในช่วงกลางปี ช่วยให้มีเวลาประเมินฐานรายได้ที่แม่นยำ และบริหารกระแสเงินสดได้อย่างมีประสิทธิภาพ
- ประกันลดหย่อนภาษีแบบ 10/1 เหมาะสำหรับคนที่มีเงินก้อนเย็น ต้องการลดหย่อนภาษีแบบจ่ายครั้งเดียวจบ รับผลตอบแทนแน่นอนและไม่มีภาระในปีถัดไป
- แม้ประกันออมสั้นแบบ 3/1 จะไม่สามารถลดหย่อนภาษีได้ แต่ก็เป็นเครื่องมือคู่ขนานที่น่าสนใจสำหรับผู้บริหาร เพราะช่วยล็อกผลตอบแทนระยะสั้น รักษาสภาพคล่อง และใช้บริหารเงินส่วนเกินจากโควตาภาษีได้อย่างชาญฉลาด
เช็กด่วน! Pain Point คนรายได้สูงเมื่อถึงฤดูเสียภาษี
สำหรับผู้บริหารและเจ้าของกิจการ ฤดูกาลเสียภาษีมักไม่ได้มาพร้อมกับความน่ายินดีนัก เพราะรายได้ที่หามาตลอดทั้งปีต้องถูกหักออกไปเป็นจำนวนมหาศาล ซึ่งหากขาดการวางแผนภาษีแผนที่รัดกุม ปัญหาเหล่านี้คือสิ่งที่คุณอาจกำลังเผชิญอยู่ทุกปี
ภาษีฐาน 35% ยิ่งหาได้มาก ยิ่งจ่ายทิ้งเยอะ
ในระบบภาษีแบบขั้นบันได ผู้ที่มีรายได้สุทธิสูงมักจะต้องเผชิญกับฐานภาษีตั้งแต่ 5% ไปจนถึงสูงสุดที่ 35% ซึ่งเบื้องหลังของตัวเลขนี้คือ ทุก ๆ 100,000 บาทที่คุณไม่ได้นำไปบริหารเพื่อใช้สิทธิ์ลดหย่อน เท่ากับว่าคุณกำลังสูญเสียเงินสดไปฟรี ๆ ถึง บาท เมื่ออยู่ภายใต้ฐานภาษี 35% ดังนั้น ความเสียดายเงินก้อนนี้คือ Pain Point หลักที่ทำให้คนรายได้สูงต้องมองหาตัวช่วยทางการเงินมาอุดรอยรั่ว หรือใช้เทคนิควิธีประหยัดภาษีและวางแผนลดหย่อนภาษีบุคลธรรมดารูปแบบต่าง ๆ
วิกฤตสภาพคล่องปลายปี เมื่อต้องดึงเงินสดมาลดหย่อนภาษีพร้อมกัน
การผัดวันประกันพรุ่งไปวางแผนภาษีในเดือนธันวาคมเพียงเดือนเดียว ทำให้คุณต้องดึงเงินสดหลักแสนออกมาซื้อกองทุนและประกันชีวิตพร้อม ๆ กัน ซึ่งผลที่ตามมาคือการต้องบริหารกระแสเงินสดที่หายไปอย่างกะทันหัน ทำให้พลาดโอกาสในการนำเงินไปหมุนเวียนในธุรกิจ หรือไม่มีสภาพคล่องเพียงพอสำหรับค่าใช้จ่ายช่วงเทศกาล
Panic Buying ซื้อประกัน/กองทุนผิดแผนเพราะความเร่งรีบ
เมื่อเส้นตายกระชั้นชิด ทุกคนมักตัดสินใจซื้อเครื่องมือลดหย่อนภาษีด้วยความรีบร้อน (Panic Buying) ทำให้ไม่ได้อ่านเงื่อนไขอย่างละเอียด เช่น ไปซื้อกองทุนที่มีความเสี่ยงสูงเกินรับได้ หรือซื้อผลิตภัณฑ์ที่ไม่ตอบโจทย์เป้าหมายการเงิน ซึ่งกลายเป็นการสร้างภาระทางการเงินระยะยาวโดยไม่ตั้งใจ
ทำไม “กลางปี” ถึงเป็นจุดเปลี่ยนการวางแผนภาษีของผู้บริหาร?
การเปลี่ยนพฤติกรรมมาเริ่มต้นวางแผนภาษีในช่วงกลางปี ถือเป็นกลยุทธ์สำคัญที่จะช่วยพลิกเกมการเงินของคุณ ช่วยให้คุณเปลี่ยนจากการตั้งรับมาเป็นฝ่ายควบคุมเงินในกระเป๋าได้อย่างเบ็ดเสร็จ พร้อมเลือกวางแผนประหยัดภาษีได้ตอบโจทย์มากยิ่งขึ้น ด้วยข้อดีที่สำคัญต่าง ๆ ต่อไปนี้
สามารถประเมินฐานรายได้เพื่อเตรียมเครื่องมือลดหย่อนได้เหมาะสม
ช่วงกลางปีเป็นจังหวะที่คุณเริ่มเห็นภาพรวมของรายได้ทั้งปี รวมถึงโบนัสครึ่งปีหรือเงินปันผลจากธุรกิจที่เข้ามา ทำให้สามารถคำนวณฐานภาษีได้อย่างแม่นยำ ซึ่งการวางแผนภาษีที่ดี คือ สิ่งที่จะต้องเริ่มจากจุดนี้ เพราะการรู้ตัวเลขล่วงหน้าจะช่วยให้คุณกำหนดโควตาในการซื้อเครื่องมือลดหย่อนภาษีได้พอดี ไม่ซื้อขาดจนต้องเสียภาษีเพิ่ม และไม่ซื้อเกินจนเงินไปจมโดยไม่จำเป็น
สามารถบริหารกระแสเงินสดให้ไม่สะดุดช่วงปลายปี
การทยอยซื้อประกันลดหย่อนภาษี หรือกองทุนตั้งแต่กลางปี จะช่วยกระจายภาระค่าใช้จ่ายออกไป ทำให้กระแสเงินสดในพอร์ตของคุณมีความสมดุล และคุณจะมีเวลาเหลือเฟือในการพิจารณาเปรียบเทียบผลตอบแทน (IRR) ของแต่ละผลิตภัณฑ์ เพื่อเลือกสิ่งที่ดีที่สุดให้กับเป้าหมายทางการเงินของตนเอง
เปรียบเทียบประกัน 10/1 และ 3/1 แบบไหนช่วยจัดการภาษีได้อย่างไรบ้าง?
เมื่อพูดถึงเครื่องมือที่การันตีเงินต้นและล็อกผลตอบแทนได้แน่นอน รูปแบบของประกันออมทรัพย์คือสิ่งสำคัญที่ต้องเลือกให้เหมาะกับโจทย์การเงินของตนเอง โดยเราจะมาเปรียบเทียบ 2 ทางเลือกยอดฮิตอย่าง 10/1 และ 3/1 กันให้ชัดเจน ดังนี้
ประกันออมทรัพย์ 10/1 : ทางเลือกของเงินก้อนเย็น ลดหย่อนภาษีจบไว
ประกันออมทรัพย์ 10/1 คือเครื่องมือลดหย่อนภาษียอดฮิตของคนที่มีเงินก้อน ข้อดีคือจ่ายเบี้ยก้อนใหญ่เพียงครั้งเดียวจบ ได้สิทธิ์ลดหย่อนภาษีสูงสุด 100,000 บาททันที เหมาะสำหรับคนที่มีโบนัสก้อนใหญ่หรือรายได้พิเศษเข้ามา และต้องการนำเงินไปล็อกผลตอบแทนระยะยาวโดยไม่มีภาระผูกพันในปีถัดไป
ประกันออมทรัพย์ 3/1 : ยืดหยุ่น คืนทุนไว ทางเลือกรักษาสภาพคล่อง
ประกันออมทรัพย์ 3/1 แม้จะไม่สามารถนำไปลดหย่อนภาษีได้ เพราะระยะเวลาคุ้มครองไม่ถึง 10 ปีตามเกณฑ์สรรพากร แต่กลับได้รับความนิยมสูงมากในกลุ่มผู้บริหาร เพราะใช้เวลาเพียง 3 ปีก็ได้รับเงินคืนพร้อมผลประโยชน์ ถือเป็นทางเลือกสำหรับพักเงินก้อนที่ให้สภาพคล่องสูงกว่าแบบ 10/1 อย่างชัดเจน
กลยุทธ์ลับจัดการภาษี : ทำไมออมสั้น (3/1) ถึงน่าสนใจ แม้ไม่ใช้สิทธิ์ลดหย่อนภาษี?
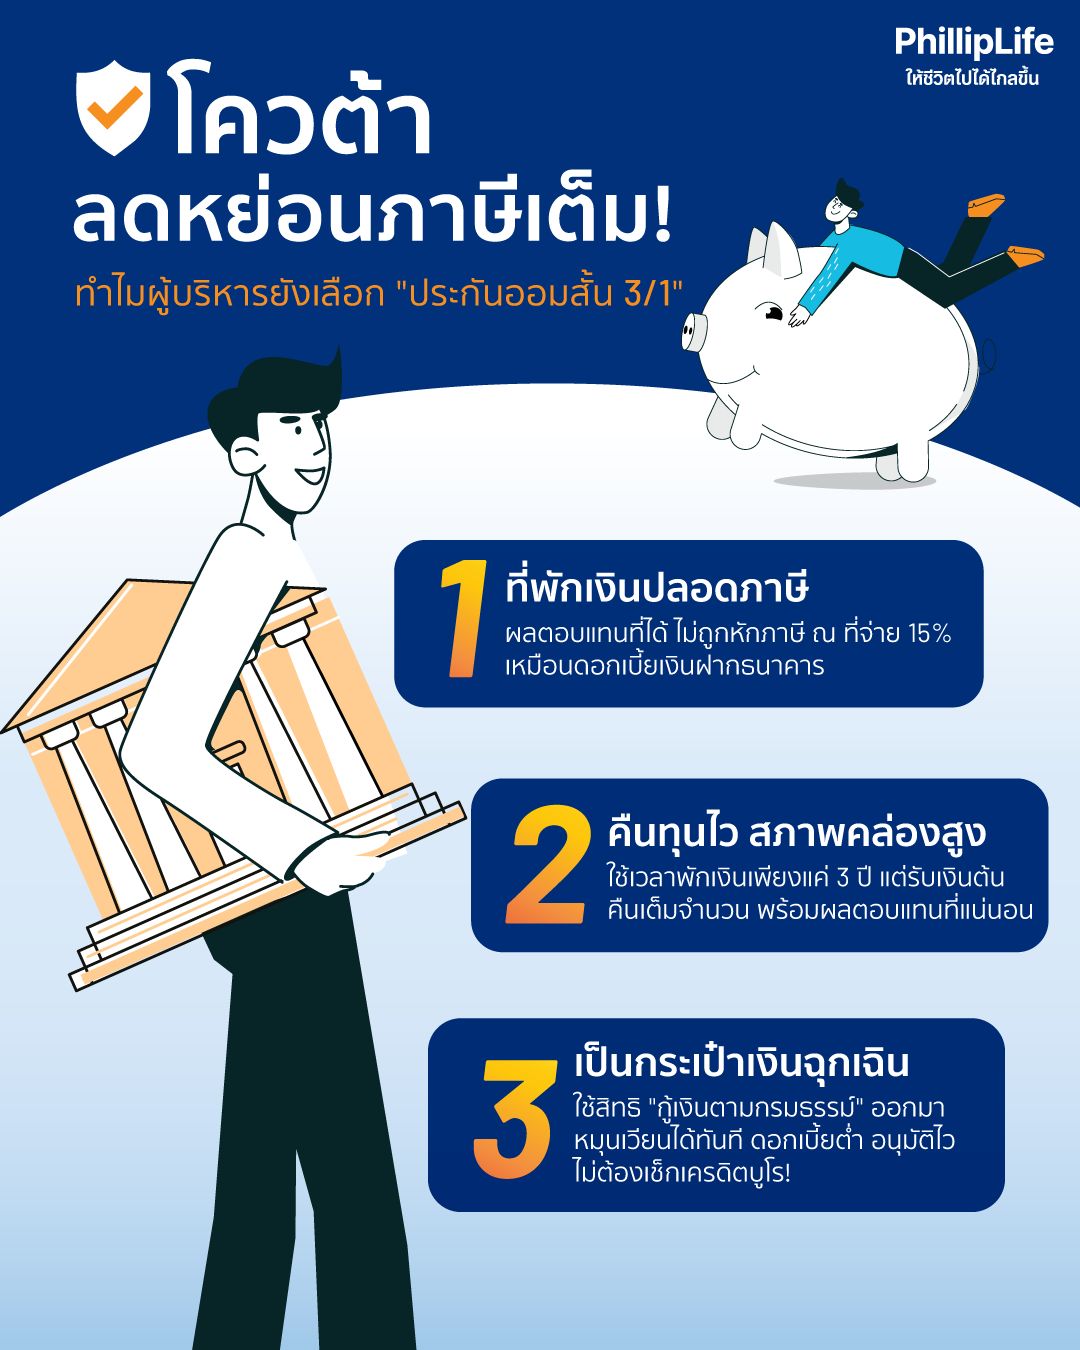
สำหรับผู้มีรายได้สูงที่โควตาลดหย่อนภาษี 100,000 บาทแรกเต็มไปเรียบร้อยแล้วด้วยประกันแบบ 10/1 คำถามที่เกิดขึ้นต่อมาคือจะเอาเงินสดที่เหลือไปบริหารอย่างไร? ซึ่งนี่คือเหตุผลที่ประกันแบบ 3/1 กลายมาเป็นกลยุทธ์ลับในการช่วยวางแผนจัดการภาษีและสภาพคล่องอย่างมีประสิทธิภาพ
การล็อกสภาพคล่องเงินต้นให้งอกเงย ในระยะสั้น
แม้ประกัน 3/1 จะไม่ได้ใช้สิทธิ์ลดหย่อน แต่ก็ทำหน้าที่เป็นถังเงินสำรองชั้นยอดที่ให้ผลตอบแทนคงที่ ซึ่งผู้ที่มี ภาษีฐาน 35% มักมีเงินสดเหลือเก็บจำนวนมาก เพราะฉะนั้นการเลือกออมในประกัน 3/1 จึงเป็นทางเลือกที่ให้ผลตอบแทนสุทธิที่แน่นอน ปลอดภาษี และรักษาสภาพคล่องได้ดีเพราะรอเพียง 3 ปีเท่านั้น
การสร้างสถานะทางการเงินสำรองยามจำเป็น
การแบ่งเงินมาไว้ในแบบ 3/1 เปรียบเสมือนการสร้าง Emergency Fund ที่ให้ผลตอบแทนชนะเงินฝาก และบางครั้งยังมีระบบกู้เงินตามกรมธรรม์ ที่หากเกิดเหตุฉุกเฉินหรือวิกฤตธุรกิจขึ้น คุณก็สามารถดึงเงินสดออกมาหมุนเวียนได้ด้วยดอกเบี้ยต่ำ โดยไม่ต้องพึ่งพาสินเชื่อธนาคารและความคุ้มครองชีวิตก็ยังคงอยู่ครบถ้วน
เครื่องมือวางแผนภาษีส่วนที่ “เกินโควตา” แบบชาญฉลาด
เมื่อโควตาลดหย่อนภาษีเต็ม การนำเงินส่วนที่เกินโควตาไปลงทุนในสินทรัพย์เสี่ยง อาจทำให้ต้องเผชิญกับความผันผวนได้อย่างมาก อีกทางเลือกที่น่าสนใจคือ ประกันชีวิตแบบ 3/1 เป็นการออมในรูปแบบประกันชีวิตที่ให้ผลตอบแทนด้วยผลประโยชน์ตามเงื่อนไขของกรมธรรม์ พร้อมได้รับความคุ้มครองชีวิตควบคู่ไปกับการออม
คำถามที่พบได้บ่อย (FAQs)
ประกันที่นำมาลดหย่อนภาษีได้ ต้องเข้าเงื่อนไขอะไรบ้าง?
ตามเกณฑ์ของกรมสรรพากร ประกันชีวิตที่สามารถนำมาลดหย่อนภาษีได้ จะต้องมีระยะเวลาเอาประกันหรือระยะเวลาคุ้มครอง ตั้งแต่ 10 ปีขึ้นไป ดังนั้น ประกันออมทรัพย์แบบ 10/1 จึงลดหย่อนได้ แต่แบบ 3/1 ไม่สามารถนำมาลดหย่อนภาษีได้นั่นเอง
ถ้าฐานภาษี 35% แต่ไม่มีโควตาลดหย่อนเหลือ ทำไมประกัน 3/1 ยังคุ้ม?
เพราะผู้บริหารที่เสียภาษีเรทสูงมักเผชิญกับปัญหาภาษีหัก ณ ที่จ่าย ซึ่งประกันชีวิตแบบ 3/1 จึงเป็นอีกทางเลือกหนึ่งสำหรับผู้ที่ต้องการวางแผนการออมและบริหารกระแสเงินสด ได้รับเงินคืนเมื่อครบ 3 ปี นอกจากจะได้รับความคุ้มครองชีวิตแล้ว ผลประโยชน์ที่ได้รับจากกรมธรรม์ อาจได้รับยกเว้นภาษีเงินได้บุคคลธรรมดา ทั้งนี้ ขึ้นอยู่กับประเภทของเงินได้และเป็นไปตามหลักเกณฑ์และเงื่อนไขที่กรมสรรพากรกำหนด
การกู้เงินตามกรมธรรม์จากประกัน 3/1 ทำได้จริงหรือไม่?
ทำได้จริง เพราะเมื่อกรมธรรม์มีมูลค่าเงินสดสะสม คุณสามารถทำเรื่องขอกู้เงินออกมาหมุนเวียนได้ทันที อนุมัติไว ไม่ต้องมีคนค้ำประกัน ถือเป็นการสร้างกระเป๋าเงินฉุกเฉินส่วนตัวที่ดึงมาใช้เมื่อไหร่ก็ได้
ทั้งนี้ ผลประโยชน์ เงื่อนไขการรับเงิน และสิทธิประโยชน์ทางภาษีเป็นไปตามหลักเกณฑ์ที่กรมสรรพากรและเงื่อนไขของกรมธรรม์กำหนด ผู้เอาประกันภัยควรศึกษารายละเอียด เงื่อนไข และข้อจำกัดของกรมธรรม์ก่อนตัดสินใจ
วางแผนภาษีกลางปีพร้อมเปลี่ยนภาระภาษี ให้เป็นความมั่นคงกับ PhillipLife
การวางแผนภาษีในช่วงกลางปี ไม่ใช่แค่เรื่องของการประหยัดเงิน แต่คือกลยุทธ์สำคัญของผู้บริหารในการรักษา บริหารกระแสเงินสดให้เติบโตอย่างมั่นคง ซึ่งการเลือกใช้ประกันออมทรัพย์ 10/1 เพื่อเคลียร์ภาระภาษีให้จบในครั้งเดียว ควบคู่ไปกับการใช้ประกันออมทรัพย์ 3/1 เป็นกระเป๋าเงินสำรองเพื่อรักษาสภาพคล่องระยะสั้น คือสมการที่ลงตัวที่สุดสำหรับคนรายได้สูง ดังนั้น อย่าปล่อยให้ความเร่งรีบช่วงปลายปีมาทำลายสุขภาพทางการเงินของคุณ แนะนำให้รีบจัดการภาษีเลยตั้งแต่วันนี้
วางแผนภาษีอย่างชาญฉลาดและคุ้มค่าที่สุดไปกับ ฟิลลิปไลฟ์ประกันชีวิต เราพร้อมมอบทางเลือกการเงินที่หลากหลาย ออกแบบมาเพื่อตอบโจทย์ทั้งการลดหย่อนภาษีและการบริหารสภาพคล่อง รับผลตอบแทนที่มั่นคงในทุกสภาวะเศรษฐกิจ สนใจเริ่มต้นวางแผนภาษีกลางปี หรือต้องการคำนวณภาษีเบื้องต้น สามารถเลือกดูผลิตภัณฑ์ของเราได้เลย